Chaque mois, les factures de gaz naturel des entreprises françaises comportent une ligne d’accise — anciennement désignée sous le nom de TICGN — dont le montant peut représenter plusieurs milliers d’euros pour une PME industrielle. Cette taxe répond à un cadre réglementaire précis, inscrit dans le Code des impositions sur les biens et services (CIBS), et son taux évolue selon un calendrier défini par la loi. Pourtant, nombreux sont les responsables administratifs et financiers qui ignorent comment cette ligne est calculée, quelles entreprises peuvent bénéficier de taux réduits ou d’exonérations, et surtout comment vérifier la conformité des montants facturés.
Réponse directe : Au 1er août 2026, le taux de l’accise sur le gaz naturel applicable en France s’établit à 16,66 €/MWh pour les consommations au tarif normal, selon le cadre réglementaire du CIBS. Ce montant fait l’objet d’une indexation sur l’inflation et peut être réduit ou supprimé pour certaines catégories d’entreprises éligibles.
Comprendre l’accise sur le gaz naturel permet de passer d’une lecture passive de la facture à un contrôle actif, avec la possibilité concrète de réduire ses coûts énergétiques en identifiant un éventuel taux réduit applicable ou en réclamant un remboursement rétroactif. Cet article détaille le montant en vigueur, le mode de calcul, les profils éligibles aux dispositifs dérogatoires et les démarches concrètes de vérification et de récupération d’accises indûment versées.
Accise sur le gaz naturel (ex-TICGN) : définition et montant en vigueur en 2026
Depuis le 1er janvier 2022, l’accise perçue sur les gaz naturels relève du Code des impositions sur les biens et services (CIBS) et n’est plus régie par le Code des douanes, selon le Ministère de la Transition écologique. Cette taxe — autrefois appelée taxe intérieure de consommation sur le gaz naturel (TICGN) — constitue un prélèvement obligatoire acquitté par les fournisseurs de gaz naturel sur la base des quantités livrées aux consommateurs finals, puis répercuté sur les factures professionnelles.
Le tarif normal de l’accise sur le gaz naturel utilisé comme combustible s’élève à 16,66 € par mégawattheure (MWh) au 1er août 2026. Ce montant figure dans l’article L312-36 du CIBS, qui fixe les tarifs normaux exprimés en euros par mégawattheure des catégories fiscales des produits taxables en tant que combustible. Ces tarifs sont indexés sur l’inflation selon les conditions prévues au chapitre II du titre III du livre Ier du CIBS, avec une dernière modification par la loi du 19 février 2026.
Sur la facture d’une entreprise consommant du gaz naturel, l’accise apparaît sous la forme d’une ligne distincte, séparée du prix de l’énergie et de l’abonnement. Elle est généralement libellée « Accise sur le gaz naturel » ou « Contribution au tarif de l’accise gaz », et son montant résulte de la multiplication du volume consommé, exprimé en MWh, par le taux applicable à la catégorie de l’entreprise. Pour approfondir le cadre réglementaire de cette taxe et les dispositifs d’optimisation disponibles, la ressource accise gaz 2026 détaille les taux en vigueur et les profils d’éligibilité aux taux réduits.
La distinction entre l’ancienne TICGN et l’accise gaz naturel actuelle relève principalement d’un changement de terminologie et de code juridique de référence : la nature de la taxe, son assiette et son mécanisme de collecte demeurent identiques. Cette clarification est essentielle pour les professionnels qui doivent interpréter des documents fiscaux ou réglementaires citant tantôt l’un, tantôt l’autre terme.
Évolution du taux de l’accise gaz naturel de 2023 à 2026
Le taux de l’accise sur le gaz naturel a connu plusieurs ajustements entre 2023 et 2026, dans un contexte de réforme fiscale énergétique et de volatilité des prix de l’énergie. Comprendre cette trajectoire permet aux entreprises de vérifier la conformité des montants facturés sur des périodes antérieures et d’identifier d’éventuels trop-perçus.
Entre 2023 et 2024, le taux applicable au tarif normal a été maintenu à un niveau réduit dans le cadre des mesures de bouclier tarifaire énergétique, puis progressivement réindexé à partir de 2025. Au 1er janvier 2025, le montant de l’accise a été réajusté en application de l’indexation sur l’inflation prévue par le CIBS, avant d’atteindre 16,66 €/MWh au 1er août 2026. Cette trajectoire reflète un retour progressif au tarif normal après la période de soutien exceptionnel liée à la crise énergétique.
| Période | Contexte réglementaire | Observation |
|---|---|---|
| 2023 | Mesures de bouclier tarifaire | Taux maintenu à un niveau réduit par rapport au tarif de référence |
| 2024 | Sortie progressive du bouclier | Réindexation partielle du taux d’accise |
| 2025 | Application de l’indexation inflation | Réajustement du taux selon l’article L312-36 du CIBS |
| 1er août 2026 | Tarif normal en vigueur | 16,66 €/MWh applicable au tarif normal |
Chaque montant d’accise facturé doit pouvoir être rattaché à la période de consommation correspondante et au tarif réglementaire applicable à cette date. Les entreprises disposent d’un délai de réclamation rétroactive pour solliciter le remboursement d’accises indûment versées, notamment lorsqu’un taux réduit ou une exonération aurait dû s’appliquer. La vérification de cette chronologie constitue la première étape d’un contrôle de conformité des factures de gaz.
Comment est calculée l’accise sur le gaz naturel ? (MWh, PCS, TVA)
Le calcul de l’accise sur le gaz naturel repose sur une formule simple : le volume de gaz consommé, exprimé en mégawattheures (MWh), est multiplié par le taux d’accise applicable à la catégorie de l’entreprise. La difficulté pour de nombreux professionnels réside dans la conversion du volume relevé au compteur — souvent exprimé en mètres cubes (m³) ou en kilowattheures (kWh) — en l’unité de facturation de l’accise, le MWh.
Cette conversion fait intervenir le pouvoir calorifique supérieur (PCS) du gaz naturel, qui mesure la quantité d’énergie contenue dans un mètre cube de gaz. Le PCS varie légèrement selon la composition du gaz livré et la zone géographique, mais il est systématiquement indiqué sur la facture de gaz ou communiqué par le gestionnaire du réseau de distribution. En moyenne, le PCS du gaz naturel distribué en France se situe autour de 11,2 kWh par mètre cube, soit 0,0112 MWh/m³.
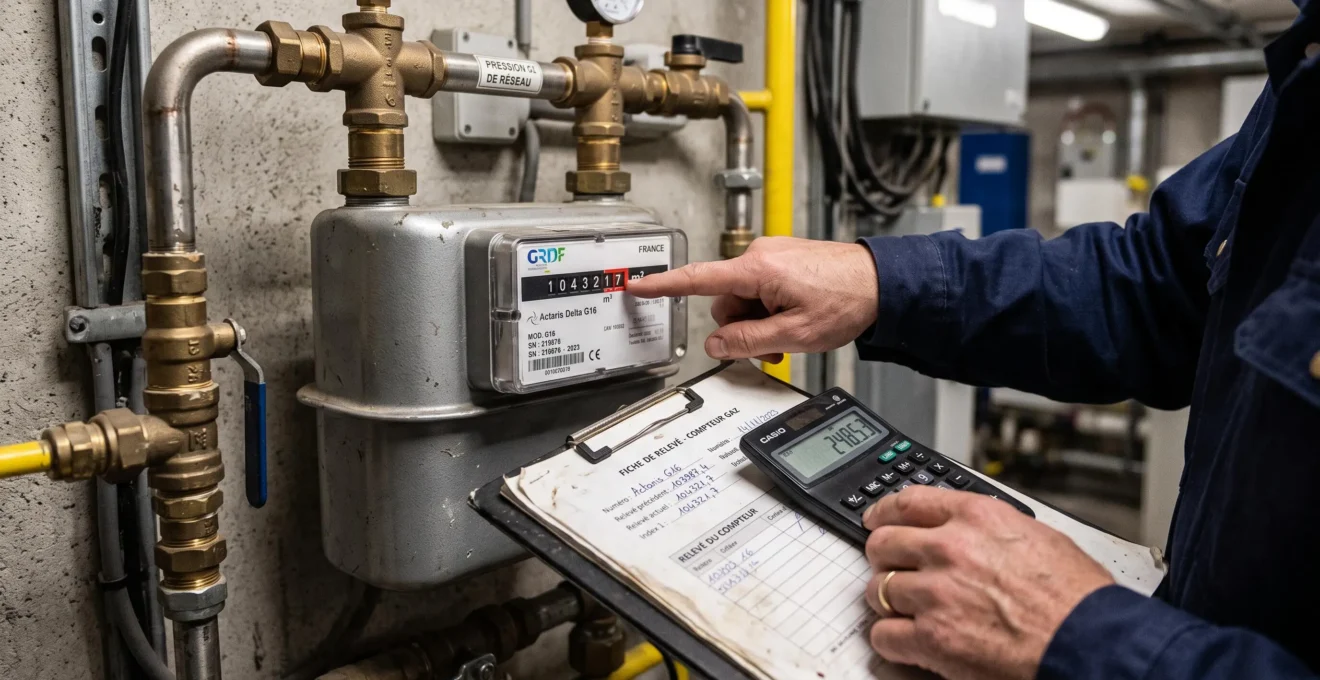
Pour calculer le montant de l’accise, l’entreprise ou son fournisseur convertit d’abord le volume consommé en MWh en multipliant les m³ relevés par le PCS, puis divise le résultat par 1 000 pour obtenir des MWh. Ce volume en MWh est ensuite multiplié par le taux d’accise applicable (16,66 € pour le tarif normal au 1er août 2026). Ce montant d’accise constitue une ligne distincte sur la facture, avant application de la TVA.
L’accise sur le gaz naturel et la taxe sur la valeur ajoutée (TVA) sont deux prélèvements fiscaux distincts, calculés différemment et cumulatifs. L’accise est une taxe spécifique assise sur le volume d’énergie consommée, tandis que la TVA est une taxe ad valorem appliquée au montant total hors taxes de la facture, y compris l’accise elle-même. Autrement dit, la TVA est calculée sur la somme du prix de l’énergie, de l’abonnement et de l’accise : le montant de l’accise entre donc dans l’assiette de la TVA, ce qui explique que les deux lignes ne doivent jamais être confondues lors d’un contrôle de facture.
Distinction accise / TVA sur la facture : L’accise est un montant fixe par MWh consommé, indépendant du prix d’achat de l’énergie. La TVA, appliquée au taux de 20 % pour les entreprises, porte sur l’ensemble de la facture TTC, accise incluse. Ces deux lignes doivent être identifiées séparément pour vérifier la conformité des montants.
Qui peut bénéficier d’un taux réduit ou d’une exonération d’accise gaz naturel ?
Le Code des impositions sur les biens et services prévoit plusieurs dispositifs dérogatoires permettant à certaines catégories d’entreprises de bénéficier d’un taux réduit ou d’une exonération totale de l’accise sur le gaz naturel. Identifier son éligibilité à l’un de ces régimes constitue un levier d’optimisation fiscale souvent méconnu, susceptible de générer des économies significatives et des remboursements rétroactifs.
Les entreprises du secteur agricole peuvent prétendre à un tarif réduit d’accise pour le gaz naturel utilisé dans le cadre de leurs activités de production agricole. Ce dispositif vise à soutenir la compétitivité des exploitations agricoles soumises à des coûts énergétiques élevés, notamment pour le chauffage des serres, le séchage des récoltes ou l’alimentation des équipements de transformation.
Les entreprises dites « énergointensives » — c’est-à-dire celles dont les coûts d’énergie représentent une part significative de la valeur ajoutée — bénéficient également d’un taux réduit sous réserve de remplir les critères de consommation et d’intensité énergétique définis par le CIBS. La classification de ces sites repose notamment sur leur code NACE, une nomenclature européenne d’activités économiques qui détermine l’éligibilité aux dispositifs de soutien énergétique.
Plusieurs catégories d’usage du gaz naturel ouvrent droit à une exonération totale d’accise, selon le Guide 2025 sur la fiscalité des énergies publié par le Ministère de la Transition écologique. Sont concernés les gaz naturels utilisés à des fins non combustibles (comme matière première chimique, par exemple), ainsi que ceux destinés à la production d’électricité ou employés dans certains procédés métallurgiques et minéralogiques spécifiques. Le tarif à zéro est maintenu jusqu’au 1er janvier 2027 pour les gaz naturels utilisés comme carburant dans les moteurs des aéronefs et navires.
- Exploitation agricole utilisant du gaz pour la production :
Taux réduit applicable sous conditions, attestation à fournir au fournisseur.
- Entreprise industrielle énergointensive (code NACE éligible, consommation significative) :
Taux réduit sous réserve de justifier des critères d’intensité énergétique auprès de l’administration.
- Site soumis au système d’échange de quotas d’émission (SEQE/ETS) :
Exonération totale ou partielle selon le cadre réglementaire applicable.
- Gaz utilisé à des fins non combustibles ou pour la production d’électricité :
Exonération totale sur justification de l’usage effectif.
- Procédés métallurgiques ou minéralogiques spécifiques (article L.312-67 CIBS) :
Tarif à zéro applicable jusqu’au 1er janvier 2027.
Pour bénéficier de ces régimes dérogatoires, l’entreprise doit transmettre à son fournisseur de gaz naturel une attestation officielle, généralement le formulaire n°2040-TIC-ATT-G-SD publié par la Direction générale des Finances publiques. Ce formulaire d’attestation d’exonération DGFiP permet au client final de recevoir du gaz naturel à tarif réduit ou en exonération d’accise, via une attestation établie en double exemplaire dont un est transmis au fournisseur.
Vérifier la classification de ses sites avant toute demande : Une erreur de qualification (code NACE incorrect, usage mal déclaré) peut entraîner un redressement fiscal. La vérification rigoureuse de la classification des installations et des usages effectifs constitue un préalable indispensable à toute réclamation.
Vérifier ses factures et obtenir un remboursement rétroactif d’accises
De nombreuses entreprises paient chaque mois une accise sur le gaz naturel au tarif normal alors qu’elles relèvent d’un régime dérogatoire, faute d’avoir identifié leur éligibilité ou d’avoir transmis les attestations requises. Cette situation génère un trop-perçu récupérable par voie de réclamation auprès de l’administration fiscale, dans les délais de prescription applicables.
La première étape consiste à vérifier ligne par ligne les factures de gaz des périodes antérieures : relever le montant d’accise facturé, identifier la base en MWh utilisée pour le calcul, et comparer le taux appliqué au tarif réglementaire en vigueur à la date de consommation. Tout écart entre le montant facturé et le montant théorique (volume en MWh × taux applicable) constitue un indice d’erreur ou de non-optimisation.
Si l’entreprise estime relever d’un taux réduit ou d’une exonération, la démarche de demande de remboursement implique plusieurs étapes déclaratives auprès de la Direction générale des douanes et droits indirects (DGDDI), administration compétente pour la perception et le contrôle de l’accise sur le gaz naturel. Le dossier doit comprendre les factures concernées, les justificatifs d’éligibilité (attestations, code NACE, description des usages), et un courrier de réclamation argumenté précisant les périodes et les montants concernés.
- Rassembler les factures de gaz des périodes concernées
Identifier les montants d’accise facturés et les volumes en MWh sur lesquels ils ont été calculés.
- Vérifier l’éligibilité à un régime dérogatoire
Consulter le CIBS et les textes officiels pour confirmer que l’activité, le site ou l’usage ouvre droit à un taux réduit ou une exonération.
- Constituer les justificatifs d’éligibilité
Réunir les attestations requises (formulaire 2040-TIC-ATT-G-SD), le code NACE du site, et toute documentation technique prouvant l’usage déclaré.
- Calculer le montant du trop-perçu
Comparer le montant d’accise effectivement payé au montant qui aurait dû être appliqué selon le régime dérogatoire.
- Déposer une réclamation auprès de la DGDDI
Transmettre le dossier complet à la direction régionale des douanes compétente, en respectant les délais de réclamation rétroactive.
Cette démarche peut se révéler complexe pour une PME sans ressources internes spécialisées en fiscalité énergétique. Certains prestataires proposent un accompagnement dédié pour analyser l’éligibilité, monter les dossiers de remboursement et suivre les réclamations auprès de l’administration. Opéra Énergie, par exemple, propose un service d’audit des factures de gaz et d’accompagnement dans les démarches de récupération d’accises indûment versées, permettant aux entreprises de sécuriser leurs remboursements sans mobiliser de ressources internes importantes.
Pour prolonger cette démarche d’optimisation fiscale énergétique, il peut être utile de comparer les offres de gaz naturel pour une entreprise afin de vérifier que le contrat de fourniture en vigueur correspond aux besoins réels du site et aux meilleures conditions tarifaires disponibles.
Optimiser la fiscalité du gaz de son entreprise : par où commencer ?
L’accise sur le gaz naturel constitue un poste de dépense vérifiable et potentiellement optimisable pour toute entreprise consommant du gaz. Trois leviers principaux permettent de reprendre le contrôle de cette ligne de facture : vérifier la conformité des montants facturés au regard du taux réglementaire en vigueur, identifier une éventuelle éligibilité à un taux réduit ou une exonération, et engager une démarche de remboursement rétroactif si un trop-perçu est constaté.
La première action concrète consiste à rassembler les factures de gaz des douze derniers mois et à relever systématiquement la ligne d’accise : montant facturé, base en MWh, et taux appliqué. Cette vérification simple permet de détecter une erreur de facturation, un taux inadapté, ou un régime dérogatoire qui aurait dû s’appliquer mais dont l’entreprise n’a jamais revendiqué le bénéfice.
Parallèlement, il est essentiel de qualifier précisément le profil de l’entreprise et l’usage effectif du gaz consommé : secteur d’activité, code NACE du site, finalité de la consommation (combustion pour chauffage, procédé industriel, usage non combustible), et éventuelle soumission au système d’échange de quotas d’émission (SEQE). Cette qualification conditionne l’accès aux dispositifs dérogatoires et doit être documentée de manière rigoureuse avant toute demande.
Au-delà de la fiscalité, la gestion des risques tarifaires liés au contrat de fourniture de gaz constitue un levier complémentaire d’optimisation des coûts énergétiques. Comprendre les mécanismes de volatilité des prix et les protections contractuelles disponibles permet de sécuriser le budget énergie sur le moyen terme. Pour approfondir ce sujet, l’article sur les risques d’un prix indexé pour une PME détaille les situations dans lesquelles une indexation du prix de l’énergie peut fragiliser la trésorerie et les alternatives contractuelles envisageables.
Disclaimer YMYL : Les informations présentées dans cet article reposent sur le cadre réglementaire en vigueur au moment de sa rédaction et ont une vocation purement informative. Les montants d’accise, les taux applicables et les conditions d’éligibilité aux dispositifs dérogatoires évoluent régulièrement. Toute décision fiscale ou déclarative doit s’appuyer sur une vérification actualisée des textes officiels (Légifrance, DGDDI, impots.gouv.fr) et, le cas échéant, sur un conseil spécialisé adapté à la situation particulière de l’entreprise.
Quelle est la différence entre la TICGN et l’accise sur le gaz naturel ?
Il s’agit de la même taxe, qui a changé de dénomination et de code de référence juridique. Depuis le 1er janvier 2022, la taxe intérieure de consommation sur le gaz naturel (TICGN), autrefois inscrite au Code des douanes, est désormais régie par le Code des impositions sur les biens et services (CIBS) sous le nom d’accise sur le gaz naturel. Le mécanisme de prélèvement et l’assiette de taxation demeurent identiques.
Comment savoir si mon entreprise est éligible à une exonération d’accise gaz naturel ?
L’éligibilité dépend du secteur d’activité, de l’usage du gaz et de la classification du site. Les entreprises agricoles, les sites énergointensifs, les installations soumises au SEQE, et certains usages spécifiques (production d’électricité, procédés métallurgiques, usages non combustibles) peuvent prétendre à un taux réduit ou une exonération totale. La vérification doit s’appuyer sur les articles du CIBS et, si nécessaire, sur un conseil spécialisé.
Comment se faire rembourser une accise sur le gaz naturel payée à tort ?
Le remboursement s’effectue par voie de réclamation auprès de la Direction générale des douanes et droits indirects (DGDDI). Le dossier doit comprendre les factures des périodes concernées, les justificatifs d’éligibilité au régime dérogatoire (attestation, code NACE, description des usages), et un courrier argumenté précisant les montants réclamés. Les délais de réclamation rétroactive sont encadrés par la réglementation fiscale.
Quel est le délai pour réclamer un remboursement rétroactif d’accises ?
Les délais de réclamation applicables aux taxes indirectes, dont l’accise sur le gaz naturel, sont fixés par le Code des impositions sur les biens et services et peuvent varier selon la nature de l’erreur ou du trop-perçu. Il est recommandé de consulter la documentation officielle de la DGDDI ou un conseil spécialisé pour vérifier le délai applicable à chaque situation particulière.
Comment vérifier que le montant d’accise facturé est correct ?
Vérifier la conformité du montant d’accise implique de contrôler trois éléments : la base de consommation en MWh (conversion correcte via le PCS), le taux appliqué (16,66 €/MWh au tarif normal au 1er août 2026, ou taux réduit/exonération si applicable), et la période de facturation. Tout écart entre le montant facturé et le calcul théorique (MWh × taux) justifie une vérification approfondie.